
21/10/2026
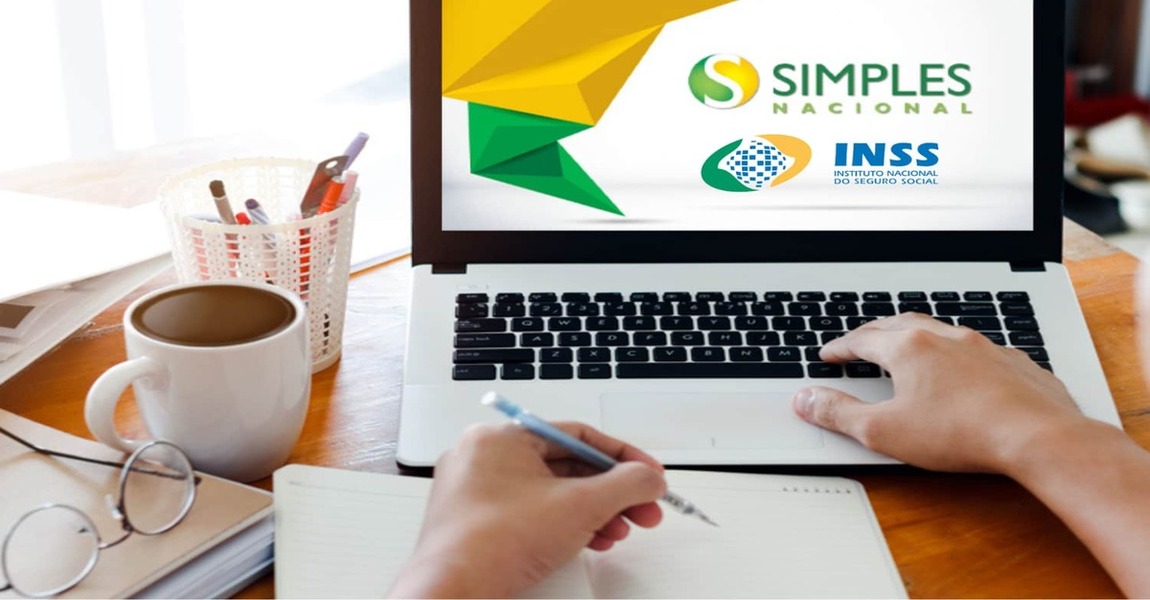
Empresas de pequeno e médio porte enquadradas no Simples Nacional têm até o fim deste mês para decidir sobre a adesão ao chamado Simples Híbrido. O prazo, antes previsto para 30 de setembro, foi estendido para 30 de outubro pela Resolução CGSN nº 194/2026, e a opção produzirá efeitos no primeiro semestre de 2027.
Na avaliação de João Yanase, contador, economista, mestre em Contabilidade e Finanças e professor da Trevisan Escola de Negócios, o ponto de partida da análise é a natureza da atividade — indústria, comércio ou serviços — somada ao perfil do público atendido. Negócios que vendem majoritariamente a outras pessoas jurídicas tendem a sentir efeitos diferentes daqueles que atendem o consumidor final.
“A escolha não deve ser feita apenas com base no crédito que será transferido ao cliente. É necessário simular toda a cadeia, incluindo os créditos das aquisições, o imposto devido nas saídas e o custo adicional de conformidade”, afirma.
No regime híbrido, a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) passam a ser recolhidos fora do DAS. A expectativa é de alíquota entre 9% e 10% no primeiro semestre de 2027.
Para quem atende outras empresas, o principal atrativo está na possibilidade de o cliente aproveitar o crédito do tributo destacado. A própria optante também pode apurar créditos sobre compras destinadas à revenda ou à industrialização, ainda que CBS e IBS sigam, em regra, devidos.
“Não existe uma resposta única para todas as empresas. A alternativa mais apropriada depende da cadeia comercial e do resultado de uma simulação completa, feita com dados reais do negócio”, conclui Yanase.
Fonte: Com informações de Contábeis
Seg - Sex 8:00 - 17:00

Contabilização de todos os documentos enviados pela empresa cliente; provisões de custos e despesas; integração contábil com áreas fiscal, trabalhista e previdenciária; controle de imobilizações com integração contábil das depreciações; conciliações contábeis; fechamento de balancetes e balanços !
Geração e entrega de arquivos ECD e ECF; emissão de DARF de tributos e inventários de estoques !
No final de cada ano contábil estudo junto ao cliente, sobre a adequação da empresa ao regime tributário para o exercício subsequente !
A Auditec, é exatamente o que você precisa para ter tranquilidade em seus processos fiscais. Para assegurar, possui grandes profissionais, com expertise e experiência adequada para desburocratizar seus trabalhos internos.
SUA EMPRESA ESTARÁ PROTEGIDA E TOTALMENTE DENTRO DA LEGALIDADE FISCAL E TRIBUTÁRIA.
A AUDITEC está integrada internamente e à rede mundial de computadores através de equipamentos de última geração!
Conta atualmente com um quadro de profissionais altamente qualificados preparados para o atendimento ao cliente com transparência e segurança.
Atuando na área de assessoria e gestão, busca vivenciar os problemas do empresário no seu dia a dia, tendo nele não só um cliente, mas um parceiro de negócios, integrando-se a ele, agilizando contatos e participando da tomada de decisões na busca por resultados, onde através de uma comunicação eficaz, questões importantes para a organização são esclarecidas.
Num mercado onde a tecnologia se renova a cada dia, somente quem se preocupa com investimento em infraestrutura e nos mais avançados recursos da informática, indispensáveis para agilizar as decisões e operacionalizar o trabalho e com a tradição de quem está há 40 anos operando no setor podem oferecer um atendimento individualizado com rapidez e eficiência para o cumprimento dos prazos e fazer a diferença!
A Assessoria de gestão oferecida pela AUDITEC aos seus clientes segue o princípio básico da excelência e da ética, dispondo para tanto, de todo investimento necessário em ferramentas e pessoal qualificados, visando máxima tranquilidade e precisão para o pleno desenvolvimento do cliente.
Consiste em adotar métodos contábeis em consonância com a legislação societária, com administração permanente dos custos operacionais, e dentro dos princípios da legislação tributária buscar opções de regimes com a menor carga de tributos possíveis.
Demonstração do resultado operacional por estabelecimentos (matriz e filiais) com análise vertical, índices de liquidez imediata e curto prazo, retorno de investimentos. rotatividade dos estoques, prazos médios de recebimentos e pagamentos, e definição do ponto de equilíbrio do faturamento !
Demonstração estática do patrimônio com análise vertical.
Controle de Documentos Pessoa Jurídica
Abertura, Alterações e encerramentos de sociedades, registro de atos em órgãos oficiais
Legalizações e controle de documentos junto a órgãos fiscais !
Processos junto a Cetesb, incra, IBGE e conselhos de classes profissionais.